Bukmacherzy z BLIK: jak kod z aplikacji bankowej zmienia to, co możesz postawić
 Available in US
Aktualne na dzień 19 października 2026; dane o zezwoleniach sprawdzone w Rejestrze Domen i wykazie legalnych bukmacherów Ministerstwa Finansów.
BLIK to nie osobna działalność i nie alternatywna licencja — to sposób, w jaki pieniądze trafiają na stronie, które i tak muszą mieć zezwolenie Ministra Finansów. W tym sensie pytanie „który bukmacher obsługuje BLIK” jest pytaniem połowicznym. Prawdziwe pytanie brzmi: u kogo BLIK daje najniższą barierę wejścia, kto nie pobiera prowizji od pierwszej wpłaty i gdzie wygraną da się wypłacić tą samą drogą, którą przyszła. Poniżej trzy marki z polskim zezwoleniem, które BLIK przyjmują, zestawione z perspektywy konsekwencji — co z tego wynika dla wpłacającego w tej minucie i dla gracza, który chce odebrać wygraną.
Spis treści
- Ranking bukmacherów z BLIK w 2026 roku
- Czym jest BLIK i dlaczego to nie jest „metoda płatności jak każda inna”
- Legalność: zezwolenie MF, Rejestr Domen i to, co może blokada
- Odpowiedzialna gra: krótsza droga między decyzją a wpłatą
- Wpłaty i wypłaty: co naprawdę dzieje się po wpisaniu kodu
- Weryfikacja przed wpłatą: co sprawdzić poza BLIK-iem
- Najczęściej zadawane pytania
Ranking bukmacherów z BLIK w 2026 roku
Trzy marki poniżej to nie ranking skuteczności ani kursów — to podmioty, które w tej chwili spełniają dwa warunki naraz: mają zezwolenie Ministra Finansów na urządzanie zakładów wzajemnych przez Internet i przyjmują wpłaty kodem z aplikacji bankowej. Kryteria doboru — minimalna kwota pierwszej wpłaty, prowizja, czas zaksięgowania, obsługa wypłat tą samą metodą i zakres, w jakim operator w ogóle opisuje BLIK w swoim Regulaminie — to jedyne pola, na których da się ich porównać bez zgadywania.
Tabela porównawcza — wprowadzenie
| Marka | Zezwolenie MF i podmiot | Co operator sam pisze o BLIK i wpłatach |
|---|---|---|
| Superbet | Zezwolenie MF, SUPERBET Zakłady Bukmacherskie Sp. z o.o. | BLIK na liście przyjmowanych metod wpłaty; każdy zakład obciążony 12% podatkiem od stawki u źródła. |
| BETFAN | Zezwolenie MF nr DAG9.6831.2.2024 z 28.10.2024 r., BetFan Sp. z o.o., ważne do 28.10.2030 r. | BLIK, Przelewy24 i karta — bez prowizji, całodobowo; minimalna wpłata 2 zł; wypłaty średnio do 15 minut. |
| Fuksiarz | Zezwolenie MF, Bukmacherska Sp. z o.o. | BLIK, PayU, Tpay, Przelewy24, karta — bez prowizji; minimalna wpłata 1 zł; wypłaty obsługiwane dla 17 banków. |
Tabela nie obejmuje pól, na których badanie materiału nie przyniosło porównywalnych danych — dlatego kolumny z kursami, marżą i głębokością rynku w niej nie ma: nie odpowiada się za liczbę, której się nie ma. To samo dotyczy ofert powitalnych, które opisano w osobnych blokach niżej, z własnymi warunkami obrotu i terminami.
Superbet — duża sieć, podatek wliczony w kupon
Superbet wymienia BLIK obok Przelewy24, kart Visa/Mastercard, Skrilla i Netellera jako pełnoprawne kanały wpłaty. Każdy zawierany zakład jest obciążany 12% podatkiem od gier i kwota pojawia się już na kuponie — stawka 100 zł po zaznaczeniu kursu 2,50 daje efektywne 88 zł wkładu pomnożone przez kurs. Marketingowo taką sytuację opisuje się jako „podatek u źródła”; rynkowo — jako najniższy możliwy próg oporu, bo gracz nie musi sam pamiętać o odliczeniu.
Ta sama logika oznacza, że wygrana z kuponu rozliczonego po kursach już z 0,88 przychodzi w wysokości brutto, a 10% podatku dochodowego od wygranej (powyżej 2 280 zł za pojedynczy kupon) pobiera płatnik — Superbet jako operator z polskim zezwoleniem. Gracz widzi już kwotę po wszystkich obciążeniach, co przy BLIK-u daje szybką i przewidywalną ścieżkę: od decyzji o stawce do zaksięgowania środków na koncie gracza miast kilka minut, bez kolumn z prowizjami po drodze.
Superbet pasuje do gracza, który stawia dużo kuponów po niewielkiej stawce i nie chce za każdym razem liczyć podatku w głowie. Nie pasuje do kogoś, kto szuka najniższej możliwej minimalnej wpłaty — ta informacja nie jest publicznie podana w sposób porównywalny z konkurencją.
BETFAN — minimalna wpłata 2 zł i wypłaty w 15 minut
BETFAN stawia najniżej ze wszystkich trzech: minimalna wpłata przez BLIK, Przelewy24 i kartę to 2 zł, a wpłaty idą bez prowizji i przez całą dobę. Ta sama strona deklaruje, że wypłaty realizowane są średnio w 15 minut w godzinach 8:00–00:00, siedem dni w tygodniu, na ponad 97% kont bankowych w Polsce. W praktyce oznacza to: pełna kwota wygranej ląduje na koncie szybciej niż zdążysz otworzyć następną kartę w przeglądarce — o ile oczywiście bank po stronie odbierającego obsługuje natychmiastowe sesje ELIXIR.
Pod względem zezwolenia BETFAN jest jedną z najnowszych licencji na rynku: zezwolenie nr DAG9.6831.2.2024 wydane 28 października 2024 r., ważne do 28 października 2030 r. Dla gracza nie zmienia to nic w kwestii bezpieczeństwa transakcji — zmienia w kwestii komfortu: świeża licencja to także świeżo zatwierdzony Regulamin odpowiedzialnej gry, a więc i krótszy czas od zgłoszenia do wdrożenia narzędzi takich jak limity wpłat. Oferta powitalna jest trójstopniowa: trzy pierwsze wpłaty po minimum 50 zł, każda objęta bonusem 100% do 200 zł, łącznie do 600 zł bonusu — przy czym każdy bonus wymaga jednokrotnego obrotu kuponami AKO z co najmniej dwoma zdarzeniami i kursem łącznym 3,00 w ciągu 10 dni od aktywacji.
BETFAN jest wyborem dla gracza, który zaczyna od bardzo małej kwoty (2 zł wystarczy, żeby zobaczyć, jak wygląda strona) i dla którego tempo wypłaty jest pierwszym kryterium. Nie jest wyborem dla kogoś, kto chce ominąć wymóg obrotu — bo wszystkie trzy etapy oferty powitalnej go nakładają.
Fuksiarz — 1 zł, 17 banków i zwrot bez obrotu
Fuksiarz schodzi jeszcze niżej z minimalną wpłatą: 1 zł dla BLIK-a, PayU, Tpay, Przelewy24 i karty Visa/MasterCard, bez prowizji z polskiego rachunku bankowego. Strona deklaruje natychmiastowe księgowanie w 17 bankach — to mniej niż pełna lista 21 banków obsługujących BLIK-a w Polsce, ale wynika z umów po stronie operatora, nie z ograniczeń systemu. Dla kogoś, kto chce tylko sprawdzić, jak wygląda obstawianie, jest to najniższy dostępny próg na rynku legalnych bukmacherów.
Oferta powitalna jest nietypowa i warta przeczytania: „Zwrot do 1000 zł w gotówce bez obrotu” obowiązuje od 5 listopada 2025 r. Pierwszy kupon za wpłacone środki w ciągu 14 dni od rejestracji, przy przegranym kuponie gracz dostaje 50% stawki z powrotem — do 1000 zł, bez wymaganego obrotu i bez minimalnego kursu. To jedyny z trzech bonusów opisanych na tej stronie, który zwraca pieniądze, a nie freebety, i który nie nakłada na gracza warunku kursowego — ale jednocześnie stawka wygranej musi wynikać z pierwszego kuponu po rejestracji, więc dotyczy ściśle jednego zakładu.
Fuksiarz pasuje do gracza z minimalnym budżetem i do kogoś, kto chce konkretnego zwrotu pieniędzy, a nie puli freebetów do dalszego obrotu. Mniej pasuje do kogoś, kto stawia duże pakiety kuponów dzień po dniu — po pierwszym bonusie warunki się resetują i nie zostają tak korzystne.
Czym jest BLIK i dlaczego to nie jest „metoda płatności jak każda inna”
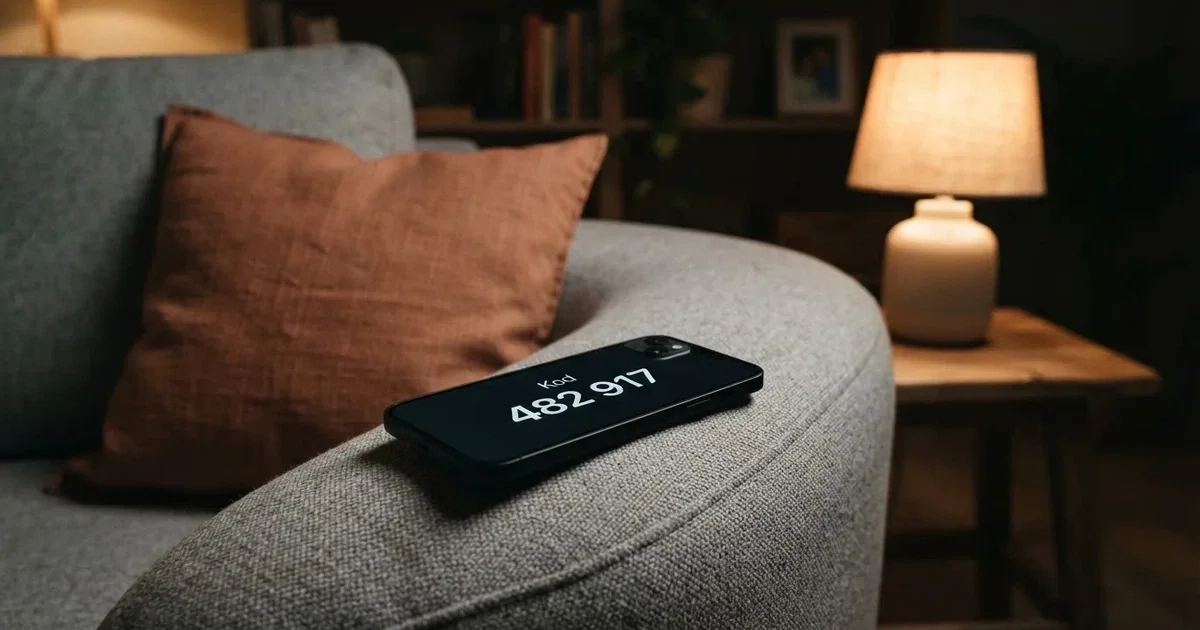
Operatorem systemu jest spółka Polski Standard Płatności (PSP). Sześciocyfrowy kod jest generowany w aplikacji bankowej, ważny jest przez 2 minuty i potwierdza transakcję po stronie banku — nie po stronie sklepu ani bukmachera. Lista banków obsługujących BLIK obejmuje Alior, ING Bank Śląski, Bank Millennium, mBank, Erste Bank, PKO BP, VeloBank, Credit Agricole, BNP Paribas i Bank Pekao; akcjonariuszami PSP jest sześć banków — Alior, Millennium, Santander, ING, mBank i PKO BP — oraz Mastercard.
W pierwszym półroczu 2026 r. użytkownicy BLIK wykonali 1,6 mld transakcji o wartości 244,8 mld zł — wzrost o 13% w liczbie i 18% w wartości rok do roku. Na koniec tego półrocza BLIK miał 21,6 mln aktywnych użytkowników, ponad 2 mln więcej niż rok wcześniej. Średnio dziennie system obsługiwał 8,7 mln transakcji, a w szczycie — 12,6 mln. Średnia wartość pojedynczej transakcji BLIK w tym okresie wyniosła 155 zł, a transakcji internetowej 162 zł.
Skala, która zmienia decyzję o metodzie wpłaty
Płatności internetowe to 766,7 mln transakcji BLIK o wartości 124,5 mld zł w pierwszym półroczu 2026 r. — czyli 48,5% wszystkich operacji w systemie. Rekordowy dzień padł 10 czerwca: 5,7 mln płatności. Pod względem liczby operacji udział BLIK w polskich płatnościach internetowych przekracza 70%, udział zwykłych przelewów spadł do 7% w pierwszym kwartale 2026 r. W pierwszym kwartale tego roku BLIK obsłużył 756 mln transakcji o wartości 117,3 mld zł, z czego 378,8 mln stanowiły zakupy online. W całym 2025 r. przez system przeszło 2,9 mld transakcji o łącznej wartości 441,5 mld zł.
Przelewy na telefon BLIK to osobna funkcja: 393,6 mln operacji o wartości 67,6 mld zł w pierwszym półroczu 2026 r., średnio 2,2 mln dziennie, przy 20,7 mln użytkowników zarejestrowanych do odbioru takich przelewów. Funkcja ma znaczenie tam, gdzie bukmacher traktuje numer telefonu jako identyfikator odbiorcy — co na rynku legalnych bukmacherów nie jest popularnym rozwiązaniem i dlatego też nie jest przedmiotem tej strony.
Konsekwencja jest prosta: BLIK to dziś nie „alternatywa dla karty”, lecz domyślna metoda płacenia w polskim internecie. Bukmacher, który BLIK-a nie akceptuje, ogranicza sobie dostęp do większości potencjalnych graczy — ale dla gracza pytanie odwraca się w drugą stronę: skoro BLIK jest tak powszechny, to dlaczego nie wszyscy bukmacherzy zezwalają na wypłaty tą samą drogą?
Legalność: zezwolenie MF, Rejestr Domen i to, co może blokada
Aktywnym ramieniem regulacji jest ustawa z 19 listopada 2009 r. o grach hazardowych (UGH; tekst ujednolicony Dz. U. 2025 poz. 595), obowiązująca od 1 stycznia 2010 r. Nie ma odrębnego urzędu hazardowego — zezwolenia, zatwierdzanie regulaminów i prowadzenie Rejestru Domen spoczywają na ministrze właściwym do spraw finansów publicznych (w materiałach resortu z lat 2025–2026: Minister Finansów i Gospodarki); egzekucję kar administracyjnych prowadzą naczelnicy urzędów celno-skarbowych w ramach Krajowej Administracji Skarbowej. W dokumentach zezwolenie nosi nazwę „zezwolenie”; „licencja” to potoczne określenie rynkowe, „koncesja” to ścieżka dla kasyna.
Co dokładnie znaczy zezwolenie
Zezwolenie może uzyskać spółka akcyjna lub z o.o. z siedzibą w Polsce i kapitałem zakładowym co najmniej 2 000 000 zł (spółki z UE/EOG tej samej formy — przez przedstawiciela lub oddział, art. 7a). Prowadzenie zakładów wzajemnych w internecie wymaga odrębnego zezwolenia na podstawie art. 6 ust. 3 i 5 UGH. Zezwolenie jest ważne 6 lat i może być jednokrotnie przedłużone o kolejne 6 — rozszerzenie obowiązuje zarówno BETFAN (zezwolenie z 28.10.2024 r., ważne do 28.10.2030 r.), jak i BETSPORT (zezwolenie PS4.6831.1.2019 z 19.12.2019 r., przedłużone decyzją DRG2.6831.3.2025 z 27.10.2025 r.). Tyle że każda zmiana regulaminu zakładów i regulaminu odpowiedzialnej gry wymaga odrębnej zgody ministra.
Online działa się wyłącznie na domenie .pl wskazanej w zezwoleniu, z serwerami i archiwum w UE/EOG (art. 15d). Liczba podmiotów jest ograniczona i stosunkowo niewielka: 17 podmiotów posiadało zezwolenie na urządzanie zakładów wzajemnych przez Internet 2 marca 2026 r. (raport GIIF za 2025, po korekcie z 24 kwietnia 2026 r.). Totalizator Sportowy prowadzi online’owe kasyno i gry liczbowe jako monopol państwowy (art. 5 UGH) i nie jest bukmacherem w rozumieniu tej strony.
Rejestr Domen i to, co blokada robi z BLIK-iem
Artykuł 15g UGH nakazuje dostawcom usług płatniczych nie świadczyć usług na stronach, których domena wpisana jest do Rejestru Domen, a w przypadku gdy już świadczą — wstrzymać świadczenie w ciągu 30 dni od wpisu. Sankcja za zignorowanie zakazu: administracyjna kara pieniężna do 250 000 zł. Operator licencjonowany w Polsce prowadzi transakcje wyłącznie przez dostawców płatności wskazanych w ustawie (art. 15e). Mechanizm dotyczy też sytuacji odwrotnej: BLIK jako system płatności weryfikuje domenę odbiorcy i odmawia realizacji transakcji, jeśli domena jest w Rejestrze — Rejestr (hazard.mf.gov.pl) obejmuje ponad 50 tys. wpisów.
Konsekwencja dla gracza jest prosta i działa w obie strony. Po pierwsze: wpłata BLIK na stronę bez zezwolenia nie przejdzie przez aplikację bankową — nawet jeśli operator po stronie innej jurysdykcji przyjmowałby tę metodę. Po drugie: strona licencjonowana, która z jakiegokolwiek powodu wpadnie do Rejestru, traci możliwość pobierania wpłat w ciągu maksymalnie 30 dni — a dominująca dziś metoda BLIK odpada jako pierwsza, bo stoi za nią weryfikacja po stronie banku klienta. To dlatego bukmacher z aktywnym zezwoleniem to nie tylko kwestia reklamacji, lecz także zdolności do przyjmowania pieniędzy.
Podatek od gier i podatek od wygranej
Podatek od gier (art. 71–75 UGH) jest podatkiem operatora, a nie gracza. Dla zakładów wzajemnych podstawa to suma wpłaconych stawek (art. 73 ust. 1 pkt 4), a stawka to 12% (art. 74 pkt 7). To 12% od samej stawki, a nie od marży ani od stawki pomniejszonej o podatek. To, czy i jak operator przerzuca go na gracza, to jego decyzja — w praktyce najczęściej jest naliczany przy wpłacie stawki, co obni efektywną stawkę (rynkowo nazywane „podatkiem obrotowym” i widoczne na kuponie jako przelicznik 0,88). Niektórzy operatorzy promocyjnie „grają bez podatku”: w AdmiralBet kupon AKO lub AKO bet-builder z co najmniej 5 selekcjami po kursie minimalnym 1,50 jest rozliczany bez współczynnika 0,88 (od 9 czerwca 2026 r.). Ministerstwo konsekwentnie podkreśla, że taki slogan nie zmienia zasad opodatkowania i nie stanowi realnego zwolnienia.
Od wygranej obowiązuje zryczałtowany podatek dochodowy (art. 21 ust. 1 pkt 6a i art. 30 ust. 1 pkt 2 PIT): pojedyncza wygrana w zakładach wzajemnych do 2 280 zł jest zwolniona; powyżej tej kwoty cała wygrana jest opodatkowana 10%, a płatnik (operator) pobiera podatek u źródła — gracz otrzymuje wygraną już po potrąceniu. Planowana podwyżka tej stawki do 15% została zawetowana przez Prezydenta 18 grudnia 2025 r., więc według dostępnych źródeł w 2026 r. obowiązuje 10%. Kwestie, czy od stawki odlicza się podatek przed zastosowaniem 10% i jak opodatkowane są wygrane u operatorów bez polskiego zezwolenia, nie są rozstrzygnięte — są to informacje ogólne.
Hazard bez zezwolenia MF — co mówi ustawa
Oferowanie zakładów w Polsce bez polskiego zezwolenia jest nielegalne: licencja z Curaçao, Malty, Cypru czy innej jurysdykcji nie ma tu mocy, a ostrzeżenie Ministerstwa obejmuje też klony zarejestrowanych domen. Gracz też podlega zakazowi (art. 29a ust. 2) i to w trzech warstwach: administracyjna kara pieniężna w wysokości 100% uzyskanej wygranej, bez pomniejszania o stawki (art. 89 i 90); grzywna w wysokości do 120 stawek dziennych za udział w grze prowadzonej wbrew ustawie lub grze zagranicznej (KKS art. 107 § 2 i art. 109); w praktyce niewiele postępowań — w 2024 r. KAS prowadziła 28 postępowań karnoskarbowych wobec uczestników, zakończonych 2 wyrokami skazującymi i grzywnami łącznie na 31 000 zł. Operator ryzykuje do 3 lat pozbawienia wolności lub grzywnę (KKS art. 107 § 1). Domena zablokowana dzisiaj może zostać wpisana do Rejestru jutro, domeny-klony pojawiają się równie szybko, jak stare są blokowane. Sama blokada nie jest wyrokiem o uczciwości.
Odpowiedzialna gra: krótsza droga między decyzją a wpłatą
W hazardzie online nie ma odrębnej ustawowej granicy wpłat, osobnej ustawowej granicy strat ani centralnego Rejestru Osób Wykluczonych z Gry — wszystko, co operator oferuje (limity wpłat, samowykluczenie, time-out), wynika z jego regulaminu i zatwierdzonego regulaminu odpowiedzialnej gry. To samo dotyczy limitu 18+: weryfikacja pełnoletności musi znaleźć się w regulaminie (art. 15i UGH), ale sposób jej przeprowadzenia (a także jego dokładność) zależy od operatora.
Dlaczego BLIK wymaga osobnego podejścia
Sześciocyfrowy kod z aplikacji bankowej jest ważny 2 minuty. Po jego zatwierdzeniu pieniądze pojawiają się na koncie gracza w ciągu sekund — zwykle szybciej, niż zdąży się schłodzić pierwszy impuls. Minimalna wpłata 1 zł w Fuksiarzu czy 2 zł w BETFAN oznacza, że sprawdzenie „co będzie, jeśli kliknę jeszcze raz” praktycznie nic nie kosztuje po stronie pieniędzy, ale może kosztować wszystko po stronie nawyku. W badaniach materiału ta sama okoliczność — natychmiastowość i brak opłaty — powraca jako czynnik zwiększający ryzyko impulsywnych decyzji.
Konsekwencja dla gracza: skoro żaden system z zewnątrz nie powie „stop” po wpłacie 200 zł w ciągu godziny, sam musi ustawić sobie limit wpłat w panelu konta. Operatorzy z polskim zezwoleniem mają obowiązek udostępnić takie narzędzia — szczegóły ich działania różnią się między markami i są opisane w regulaminach odpowiedzialnej gry każdego z nich.
Limity, samowykluczenie, czas
Wszystko, co bukmacher z zezwoleniem ma obowiązek udostępnić, mieści się w trzech koszykach: limity wpłat i strat ustawiane w profilu gracza; samowykluczenie na czas określony lub bezterminowo; zamknięcie konta gracza po wyczerpaniu środków — bez możliwości gry na kredyt. Pomoc poza operatorem: Krajowe Centrum Przeciwdziałania Uzależnieniom prowadzi telefon zaufania dla uzależnień behawioralnych, a Fundusz Rozwiązywania Problemów Hazardowych jest państwowym funduszem zarządzanym przez ministra zdrowia (art. 88 UGH). Operatorzy zakładów wzajemnych są częścią reżimu AML — to znaczy, że wpłata i wypłata powyżej progu ustawowego wymaga standardowej weryfikacji tożsamości i źródła środków.
Strona ta opisuje narzędzia, które istnieją — nie ocenia, czy konkretna osoba powinna z nich skorzystać. Każdy, kto zauważa u siebie impuls do „odrabiania strat” kolejną wpłatą, powinien zapoznać się z możliwością samowykluczenia u operatora zanim sięgnie po BLIK-a po raz kolejny.
Wpłaty i wypłaty: co naprawdę dzieje się po wpisaniu kodu
Wpłata BLIK u bukmachera zaczyna się w aplikacji bankowej — stamtąd gracz generuje sześciocyfrowy kod, który przepisuje (lub potwierdza w telefonie wbudowaną autoryzacją) na stronie operatora. Płatność jest realizowana w czasie rzeczywistym po stronie banku, a operator odnotowuje ją na koncie gracza zwykle w ciągu kilkunastu sekund — choć dla gracza nie ma znaczenia, czy trwa to 5 czy 50 sekund: dopóki nie zobaczy salda na koncie gracza, nie może zawrzeć zakładu.
Minimalne kwoty i prowizje, jakie deklarują operatorzy
BETFAN przyjmuje wpłaty BLIK, Przelewy24 i kartą, bez prowizji, całodobowo, od 2 zł. Fuksiarz przyjmuje wpłaty bez prowizji przez PayU, Tpay, Przelewy24, kartę Visa/MasterCard i BLIK, od 1 zł, z natychmiastowym księgowaniem w 17 bankach. Superbet przyjmuje BLIK, Przelewy24, karty Visa/Mastercard, Skrilla i Netellera — minimalna kwota nie jest podana w sposób porównywalny ze źródłami dwóch pozostałych marek. BETSPORT przyjmuje wpłaty bez prowizji z polskiego rachunku bankowego, minimalna wpłata 1 zł, maksymalna 40 000 zł. Pięć marek, pięć różnych zestawów — i to jest ten punkt, w którym szczegóły robią różnicę przy wyborze.
Wypłata tą samą drogą
BLIK co do zasady umożliwia szybką wypłatę na rachunek bankowy powiązany z numerem telefonu — ale to, czy dany operator w ogóle oferuje wypłatę na BLIK, zależy od jego regulaminu. BETFAN deklaruje średnio 15 minut, siedem dni w tygodniu w godzinach 8:00–00:00, na ponad 97% kont bankowych w Polsce. W praktyce oznacza to, że wypłata wraca na standardowy rachunek bankowy klienta — rzadko „na telefon” w sensie BLIK-owego przelewu na telefon. Tam, gdzie operator nie udostępnia wypłaty na BLIK, kupon trzeba zamykać przelewem bankowym — to też wpływa na wybór, bo 15 minut i „do końca dnia roboczego” to różnica realna, gdy ktoś chce zamknąć sesję.
Wypłata nie następuje automatycznie po rozliczeniu kuponu. Operator ma prawo wstrzymać wypłatę do 30 dni, gdy ma wątpliwości (art. 18–20 UGH), a jeśli wstrzymanie okaże się nieuzasadnione — nalicza ustawowe odsetki. Na żądanie wystawia dokument poświadczający wygraną. To ważne dla gracza, który nie wie, dlaczego pieniądze „utknęły” — przyczyną może być weryfikacja AML, a nie opieszałość operatora.
Bonus, obrót i to, czego BLIK nie zmienia
Wpłata BLIK zwykle kwalifikuje się do oferty powitalnej — ale nie wszędzie i nie zawsze w pełni. W Fuksiarzu oferta „Zwrot do 1000 zł w gotówce bez obrotu” (od 5.11.2025 r.) wymaga wpłaty co najmniej 50 zł i zawarcia pierwszego kuponu za wpłacone środki w ciągu 14 dni od rejestracji; przegrany kupon daje zwrot 50% stawki do 1000 zł, bez obrotu i bez warunku minimalnego kursu. W BETFAN trzy pierwsze wpłaty po minimum 50 zł kwalifikują się do bonusu 100% do 200 zł każdy (łącznie do 600 zł), ale każdy bonus wymaga jednokrotnego obrotu kuponami AKO z co najmniej dwoma zdarzeniami i kursem łącznym co najmniej 3,00 w ciągu 10 dni od aktywacji. W AdmiralBet promocja powitalna obejmuje trzy wpłaty: bonus 100% do 100 zł (plus freebet 25 zł przy wpłacie od 100 zł), 50% do 600 zł (plus freebet 75 zł przy wpłacie od 1200 zł) i 25% do 1000 zł (plus freebet 226 zł przy wpłacie od 4000 zł), łącznie 2026 zł. Różnica jest wyraźna: Fuksiarz zwraca pieniądze i nie wymaga obrotu, BETFAN i AdmiralBet dają wyższe kwoty, ale obowiązany jest obrót.
BLIK w żadnym z tych wariantów nie jest „szybszą ścieżką do bonusu” — wpłata jest tym samym kanałem, co wpłata kartą czy Przelewy24; korzyść sprowadza się do braku prowizji i krótszego czasu zaksięgowania, nie do zmiany warunków promocji.
Reklama, bonusy i to, czego ustawa nie zabrania
Reklama i promocja zakładów wzajemnych są zakazane, z wyjątkiem reklamy zakładów, na które wydano zezwolenie (art. 29 i 29b). Dozwolona reklama nie może być kierowana do małoletnich, łączyć zakładów z umiejętnością lub łatwym wygrywaniem, przedstawiać zakładów jako formy relaksu lub ucieczki od problemów finansowych, pokazywać abstynencji negatywnie ani pomijać informacji o konsekwencjach nielegalnego hazardu, ryzyku i posiadaniu zezwolenia. W telewizji, radiu, kinie i teatrze reklama jest zakazana w godzinach 6:00–22:00 (z wyjątkami dla sponsorowania wydarzeń sportowych); internet nie ma zakazu godzinowego. Zakaz obejmuje każdego, kto zleca, umieszcza lub czerpie korzyści z reklamy — a więc także operatorów bez zezwolenia i osoby czerpiące korzyści z ich promocji (KKS art. 110a). Ustawa nie ustala, czy neutralne porównanie lub strona wyjaśniająca jest reklamą, więc ta strona opisuje i ocenia, a nie zachęca do rejestracji u operatorów bez zezwolenia.
UGH nie ustala, nie ogranicza i nie zabrania bonusu bukmacherskiego — kwoty, obroty i minimalne kursy pochodzą wyłącznie z regulaminów poszczególnych operatorów. To tłumaczy, dlaczego na tym rynku „bonus 100%” nie jest ustawową normą, lecz chwytem marketingowym, którego warunki potrafią kosztować więcej niż sam bonus.
Weryfikacja przed wpłatą: co sprawdzić poza BLIK-iem
Pierwsza rzecz do sprawdzenia: czy operator znajduje się w wykazie podmiotów posiadających zezwolenie MF na prowadzenie zakładów wzajemnych w Polsce. Jeśli nazwy nie ma, strona nie prowadzi zakładów wzajemnych legalnie w Polsce, niezależnie od tego, jak jest reklamowana. Druga rzecz: czy domena, na którą trafia BLIK, to domena .pl widniejąca w zezwoleniu — strony licencjonowane działają wyłącznie pod tą domeną (art. 15d UGH). Trzecia: czy kwota minimalnej wpłaty i sposób naliczania podatku (12% od stawki) są opisane w sposób czytelny w Regulaminie — to najszybszy test przejrzystości operatora.
Po stronie BLIK-a: sześciocyfrowy kod z aplikacji bankowej jest jednorazowy i ważny 2 minuty. Nie podaje się go nikomu, niezależnie od tego, jak przekonująco wygląda „obsługa klienta” na czacie operatora. Jeśli cokolwiek w transakcji wymaga podania kodu poza aplikacją — to nie jest transakcja BLIK, lecz próba oszustwa.
Skala systemu a wybór operatora
Na koniec pierwszego półrocza 2026 r. system BLIK miał 21,6 mln aktywnych użytkowników, a pierwsze półrocze przyniosło 1,6 mld transakcji o wartości 244,8 mld zł. Te liczby nie są argumentem za konkretnym bukmacherem — są argumentem za tym, że BLIK jest dziś oczywistą częścią polskiego rynku płatności, więc bukmacher nieobsługujący tej metody rezygnuje z większości potencjalnych klientów. Z perspektywy konsekwencji: im wyższa minimalna wpłata u operatora, tym większa szansa, że BLIK jest „obsługiwany”, ale jako drugorzędna metoda; im niższa (1–2 zł), tym bardziej operator traktuje BLIK jako podstawowy kanał i buduje pod niego zarówno warunki oferty powitalnej, jak i szybkość wypłat. Spośród trzech opisanych wyżej marek BETFAN i Fuksiarz wyraźnie stawiają na minimalną barierę wejścia; Superbet — na liczbę akceptowanych metod obok BLIK-a i na rozliczanie podatku u źródła już na kuponie.
Najczęściej zadawane pytania
Jak działa płatność BLIK u bukmachera i do czego służy sześciocyfrowy kod?
Sześciocyfrowy kod generowany jest w aplikacji bankowej użytkownika na 2 minuty i służy jako jednorazowe potwierdzenie transakcji w systemie Polskiego Standardu Płatności. Gracz wprowadza go na stronie operatora lub potwierdza operację bezpośrednio w aplikacji, a pieniądze pojawiają się na koncie gracza w czasie rzeczywistym.
Czy wpłata BLIK jest dostępna u każdego operatora z zezwoleniem Ministra Finansów?
Nie — BLIK jest jedną z metod akceptowanych przez operatora, ale każdy podmiot z zezwoleniem decyduje sam, które kanały płatności udostępnia. W opisanym powyżej zestawie trzech marek wszystkie trzy przyjmują BLIK, choć zestaw pozostałych metod różni się między nimi.
Jaka jest minimalna wpłata BLIK i czy operator pobiera prowizję?
BETFAN przyjmuje wpłaty BLIK od 2 zł bez prowizji, Fuksiarz od 1 zł bez prowizji, BETSPORT od 1 zł bez prowizji; Superbet podaje BLIK jako jedną z metod wpłaty, lecz minimalna kwota nie jest w jego Regulaminie opisana porównywalnie z pozostałymi trzema markami. Dodatkowo każdy zakład objęty jest 12% podatkiem od stawki.
Czy wygraną można wypłacić przez BLIK, czy tylko przelewem na rachunek bankowy?
Dostępność wypłaty tą samą metodą, którą przyszła wpłata, zależy od regulaminu operatora i od umów z bankami — najczęściej wygrana wraca na powiązany rachunek bankowy klienta, niezależnie od tego, czy wpłata szła przez BLIK. BETFAN deklaruje średnio 15 minut na realizację wypłaty.
Dlaczego płatności BLIK na domeny wpisane do Rejestru Domen mogą zostać zablokowane?
Artykuł 15g UGH nakazuje dostawcom usług płatniczych zaprzestać świadczenia usług na stronach z domeną wpisaną do Rejestru w ciągu 30 dni; system BLIK po stronie banku weryfikuje domenę odbiorcy i odmawia realizacji transakcji na strony nielegalne, więc wpłata w ogóle nie dochodzi do skutku.
Stworzone przez redaktorów „Niemieckaliga”.